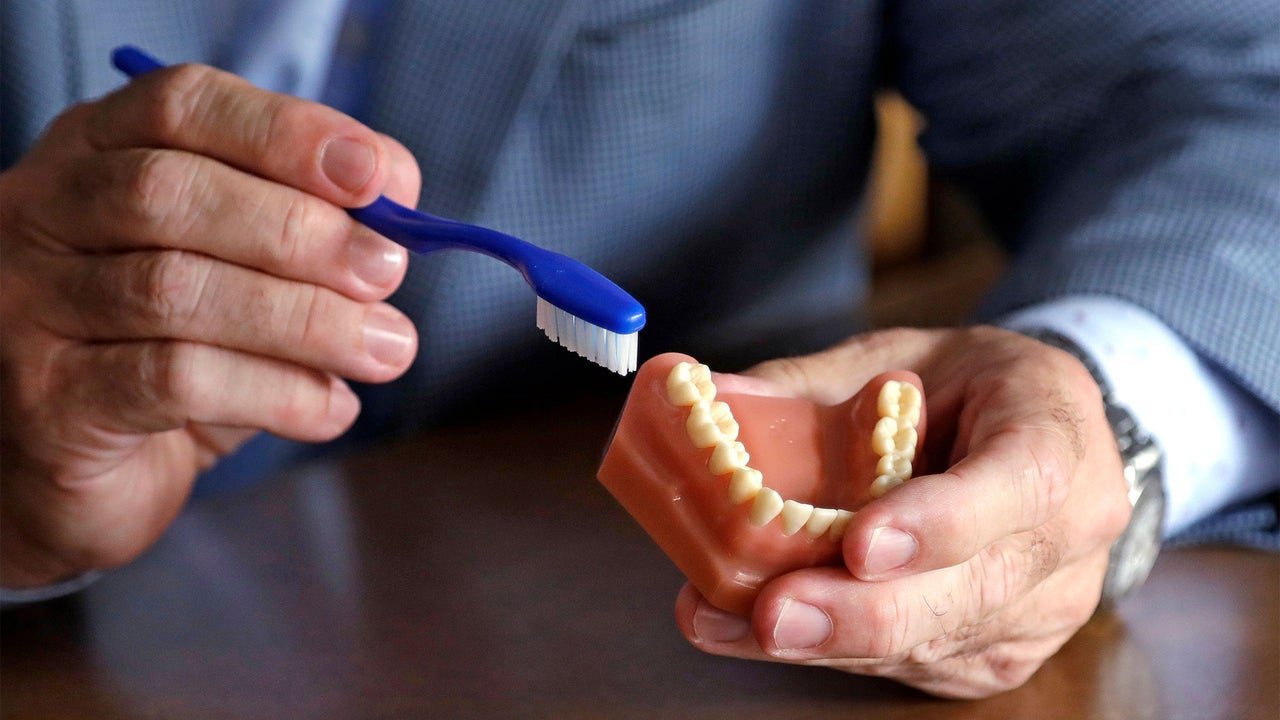
Planując emeryturę, wiele osób nie uwzględnia jednego z najkosztowniejszych wydatków, jakim jest opieka stomatologiczna. Starsi rozmówcy analityczki finansowej Christine Benz z Morningstar wielokrotnie wskazywali właśnie leczenie zębów jako pozycję, która zaskakuje ich w budżecie. Powód jest prosty: zęby z wiekiem pogarszają się, a leczenie dentystyczne nie jest objęte programem Medicare, z wyjątkiem nagłych zabiegów u pacjentów hospitalizowanych.
Według autorki na emeryturze mamy do dyspozycji trzy główne sposoby pokrycia tych kosztów: wykupienie osobnego ubezpieczenia stomatologicznego, wybór planu Medicare Advantage, który obejmuje leczenie zębów, albo płacenie z własnej kieszeni. Każde z tych rozwiązań ma swoje zalety i ograniczenia, dlatego warto porównać je przed podjęciem decyzji.
Samodzielne ubezpieczenie stomatologiczne kosztuje zwykle od 25 do 50 dolarów miesięcznie. Zakres ochrony jest jednak bardzo różny, a większość planów ogranicza roczną kwotę świadczeń do przedziału od 1000 do 2500 dolarów. Taka suma daje niewielką ochronę przed droższymi zabiegami. Dodatkowo wiele polis przewiduje okresy karencji, zwykle od sześciu do dwunastu miesięcy, w czasie których nie można skorzystać z większych zabiegów, takich jak korony czy leczenie kanałowe. Często trzeba też korzystać z określonych lekarzy. Najbardziej restrykcyjne są plany typu dental HMO, ale są też najtańsze.
Autorka podsumowuje, że połączenie składek i rocznych limitów nie przemawia za wykupieniem takiego ubezpieczenia na emeryturze. Jednym z argumentów przemawiających za nim jest to, że osoby bez ubezpieczenia częściej rezygnują z wizyt u dentysty. Wynika to z danych Medical Expenditure Panel Survey.
Wiele planów Medicare Advantage obejmuje leczenie stomatologiczne, a także opiekę wzrokową i aparaty słuchowe. Medicare Advantage to prywatna, zarządzana wersja Medicare, w której pacjent musi wybierać lekarzy z listy. Jeśli ulubiony dentysta nie figuruje na tej liście, takie rozwiązanie może okazać się niewygodne. Autorka zaznacza, że zakres usług dodatkowych nie powinien decydować o wyborze między Medicare Advantage a tradycyjnym Medicare z planem uzupełniającym. Plany Advantage bywają tańsze, ale ich limity wydatków z własnej kieszeni mogą być wysokie, sieci lekarzy ograniczone, a skierowania do specjalistów mogą wydłużać leczenie. Osoby, które chcą przejść z Medicare Advantage do tradycyjnego Medicare, muszą też przejść ocenę stanu zdrowia przy zakupie polisy Medigap.
Jeśli zdecydujemy się płacić za leczenie zębów samodzielnie, warto najpierw oszacować przyszłe wydatki. Pomaga w tym przegląd kosztów leczenia stomatologicznego z ostatnich pięciu lat, liczony przed uwzględnieniem ubezpieczenia, oraz zaplanowanie regularnych wizyt profilaktycznych. Dentysta może też przedstawić cennik najczęstszych zabiegów i wskazać, jakie procedury mogą być potrzebne w najbliższym czasie. Wtedy można zdecydować, czy wykonać je jeszcze w okresie pracy, gdy działa ubezpieczenie, czy odłożyć do emerytury.
Autorka wskazuje, że do finansowania leczenia zębów na emeryturze dobrze nadają się konta HSA, czyli konta oszczędnościowe na wydatki medyczne. Większość zabiegów stomatologicznych, poza kosmetycznymi, można pokryć z wypłat z HSA wolnych od podatku. Zaznacza też, że korzyści podatkowe wygasają po śmierci właściciela, a wypłaty dokonywane przez beneficjentów innych niż małżonek podlegają opodatkowaniu jak zwykły dochód. Jeśli wysokie wydatki stomatologiczne zbiegną się w danym roku z innymi kosztami leczenia, można je odliczyć od podatku, ale tylko w części przekraczającej 7,5 procent skorygowanego dochodu brutto. Wyższe kwoty standardowego odliczenia oraz nowe odliczenie dla seniorów sprawiają jednak, że wielu starszych podatników lepiej wypada na odliczeniu standardowym.
Podsumowując, osoby z odpowiednimi oszczędnościami mogą rozważyć rezygnację z ubezpieczenia i samodzielne finansowanie leczenia zębów. Daje to większą kontrolę nad wyborem gabinetu. Po uwzględnieniu składek i rocznych limitów różnica między ubezpieczeniem a płaceniem z własnej kieszeni nie zawsze jest duża. Gabinet może też zaoferować rabat dla pacjentów płacących bezpośrednio.
1