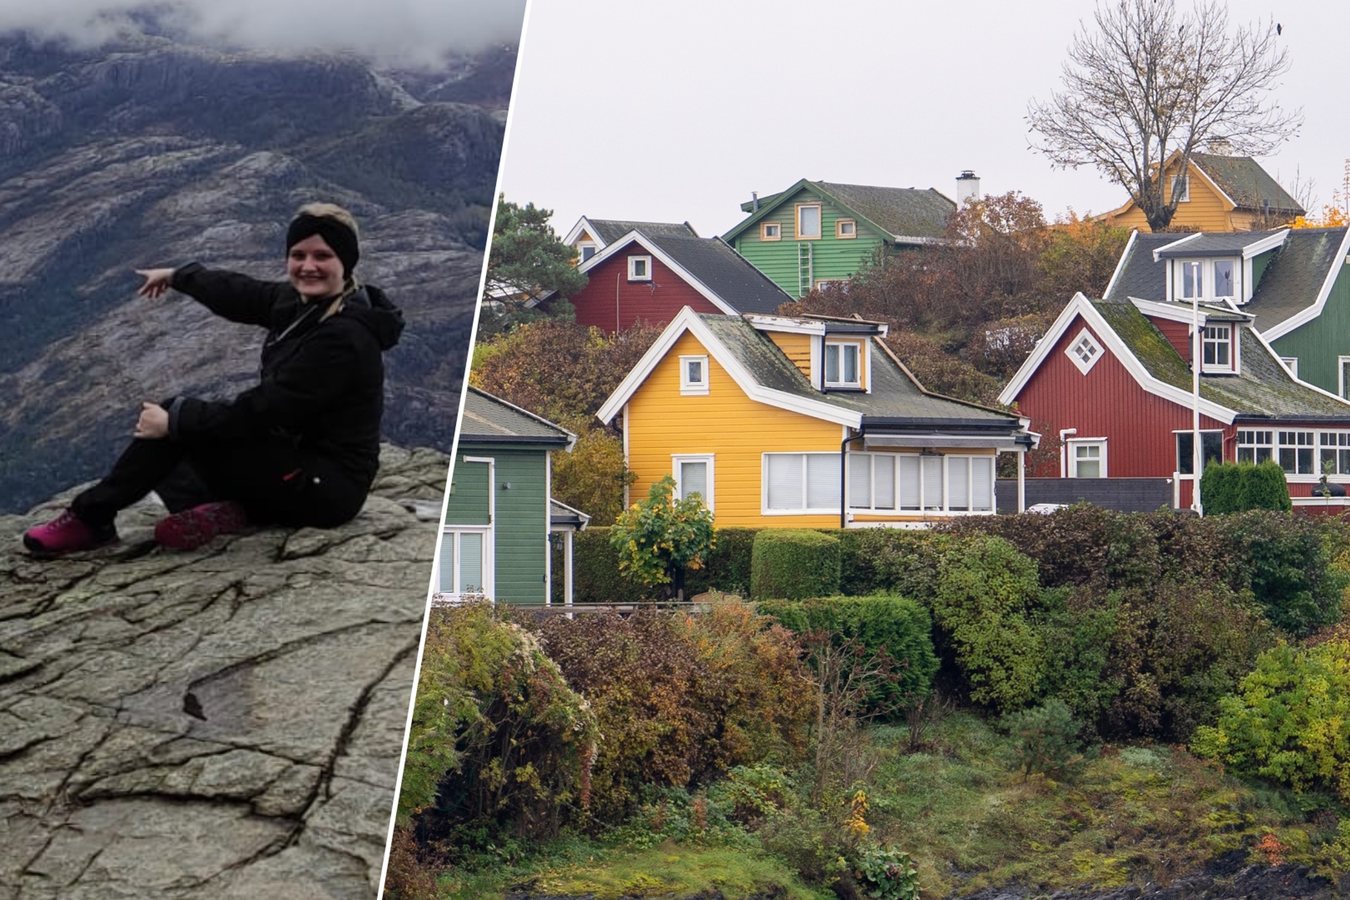
Jolanta, Polka mieszkająca w Norwegii od kilkunastu lat, przez długi czas wynajmowała mieszkanie w Oslo, płacąc około 15 tysięcy koron miesięcznie. Dziś niemal identyczną kwotę przeznacza na ratę kredytu za 110-metrowy dom z widokiem na góry i wodę. Jak przyznaje, na zakup nieruchomości zdecydowała się dopiero po kilku latach oszczędzania na wkład własny. Jej historia pokazuje, że droga do własnego domu za granicą bywa długa i pełna przeszkód, ale przy odpowiednim przygotowaniu finansowym jest osiągalna.
Zanim jednak doszło do zakupu, Jolanta przeszła typową dla wielu emigrantów ścieżkę zawodową. Zaczynała od sprzątania i pracy w kebabie, a dziś jest szefową wydziału logistyki w jednym z największych szpitali w Oslo. Ta zmiana nie przyszła jednak z dnia na dzień — wymagała lat pracy, nauki języka i zdobywania kwalifikacji. Dzięki stabilnemu zatrudnieniu i dochodom mogła w końcu ubiegać się o kredyt hipoteczny, co w Norwegii nie jest wcale łatwe dla osób bez długiej historii kredytowej w tym kraju.
Kluczowym elementem norweskiego rynku nieruchomości jest licytacja. W przeciwieństwie do Polski, gdzie cena jest zwykle negocjowana, w Norwegii domy i mieszkania sprzedaje się na aukcjach. Jolanta podkreśla, że bez zgody banku nie można nawet podejść do licytacji. Oznacza to, że kupujący musi najpierw uzyskać wstępną decyzję kredytową, która potwierdza jego zdolność do sfinansowania zakupu. Bez tego dokumentu nie ma szans na udział w przetargu, nawet jeśli ktoś dysponuje gotówką na wkład własny.
W praktyce wygląda to tak, że przed licytacją trzeba przedstawić bankowi szczegółowe dane o nieruchomości, własnej sytuacji finansowej i planach spłaty. Bank ocenia ryzyko i dopiero wtedy wydaje zgodę na udział w aukcji. Jolanta wspomina, że dla niej i jej partnera był to stresujący okres, ponieważ licytacja rządzi się swoimi prawami — cena może szybko rosnąć, a decyzję trzeba podejmować w kilka minut. Bez wcześniejszego zabezpieczenia finansowego nie ma jednak mowy o licytowaniu.
Mimo tych trudności para zdecydowała się na zakup po kilku latach odkładania pieniędzy. Wkład własny w Norwegii wynosi zwykle około 15 procent wartości nieruchomości, co przy cenach domów w okolicach Oslo oznacza konieczność zgromadzenia znacznej sumy. Jolanta przyznaje, że oszczędzanie było możliwe dzięki temu, że oboje z partnerem pracowali i nie mieli zbyt wysokich wydatków. Miesięczny czynsz za wynajem, choć wysoki, nie rósł tak szybko jak ceny nieruchomości, co dodatkowo motywowało ich do jak najszybszego zakupu.
Dziś ich dom ma 110 metrów kwadratowych i położony jest w malowniczej okolicy z widokiem na góry i wodę. Rata kredytu jest niemal równa wcześniejszemu czynszowi, co dla wielu osób może być zaskoczeniem. Jolanta podkreśla jednak, że nie żałuje decyzji. Własne mieszkanie daje poczucie stabilizacji i bezpieczeństwa, a także pozwala uniknąć niepewności związanej z wynajmem, gdzie właściciel może w każdej chwili podnieść stawkę lub zakończyć umowę.
Historia Jolanty to przykład, że nawet zaczynając od najprostszych prac, można dojść do stabilizacji finansowej i własnego domu za granicą. Wymaga to jednak cierpliwości, planowania i zrozumienia lokalnych zasad, takich jak norweska licytacja nieruchomości. Dla wielu Polek i Polaków rozważających zakup domu w Norwegii kluczowe jest nie tylko zgromadzenie wkładu własnego, ale także uzyskanie zgody banku, która otwiera drzwi do udziału w aukcji. Bez tego nawet najlepsze oszczędności nie wystarczą.
2